Domain nichtbank.de kaufen?
Wir ziehen mit dem Projekt
nichtbank.de um.
Sind Sie am Kauf der Domain
nichtbank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nichtbank.de kaufen?
Wer entscheidet über Gemeinnützigkeit?
Die Entscheidung über Gemeinnützigkeit wird in der Regel von den Finanzbehörden getroffen, die die jeweiligen Anträge prüfen und bewerten. In Deutschland ist das Finanzamt für die Anerkennung als gemeinnützige Organisation zuständig. Dabei werden die Satzung, die tatsächliche Geschäftsführung und die Verwendung der Mittel auf ihre Gemeinnützigkeit hin überprüft. Die Kriterien für die Anerkennung als gemeinnützige Organisation sind im deutschen Steuerrecht festgelegt und umfassen unter anderem die Förderung von Bildung, Wissenschaft, Kunst, Kultur, Umweltschutz, mildtätige Zwecke oder den Sport. Letztendlich entscheidet das Finanzamt auf Grundlage dieser Kriterien, ob eine Organisation als gemeinnützig anerkannt wird. **
Was bedeutet Gemeinnützigkeit bei Vereinen?
Was bedeutet Gemeinnützigkeit bei Vereinen? Gemeinnützigkeit bedeutet, dass ein Verein sich für das Gemeinwohl einsetzt und keine Gewinnerzielungsabsicht verfolgt. Das heißt, dass die Aktivitäten des Vereins der Allgemeinheit zugutekommen und nicht einzelnen Personen. Um als gemeinnützig anerkannt zu werden, muss ein Verein bestimmte Voraussetzungen erfüllen und sich in seinen Satzungszwecken auf gemeinnützige Zwecke wie Bildung, Kultur, Sport oder Soziales konzentrieren. Gemeinnützige Vereine genießen steuerliche Vorteile, da sie von der Körperschaftssteuer befreit sind und Spenden an sie steuerlich absetzbar sind. **
Ähnliche Suchbegriffe für Gemeinnützigkeit
Top-Angebote
Produkte zum Begriff Gemeinnützigkeit:
-
Buchna, Johannes: Gemeinnützigkeit im SteuerrechtGemeinnützigkeit im Steuerrecht , Die steuerlichen Begünstigungen für Vereine, Stiftungen und andere Körperschaften - steuerliche Spendenbehandlung , Zusatzbeleuchtung > Beleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Praxis-Ratgeber##, Autoren: Buchna, Johannes~Leichinger, Carina~Seeger, Andreas~Brox, Wilhelm, Edition: REV, Auflage: 23012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 1293, Keyword: Besteuerung gemeinnütziger Körperschaften; Gemeinnützigkeit; Spendenabzug; Sponsoring; Stiftungen; Vereine, Fachschema: Abgabe - Abgabenordnung - AO~Gemeinnützigkeit~Spende~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, Fachkategorie: Gemeinnützige Organisationen (non-profit), UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Länge: 251, Breite: 184, Höhe: 74, Gewicht: 2272, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Gemeinnützigkeit im ErtragsteuerrechtGemeinnützigkeit im Ertragsteuerrecht , Konsequent praxisorientiert beleuchtet der Kommentar alle Fragen zu den Voraussetzungen der Steuerbefreiung gemeinnütziger, mildtätiger und kirchlicher Körperschaften (Vereine, Verbände, Stiftungen, GmbH, Genossenschaften und Betriebe gewerblicher Art). Alle gemeinnützigkeitsrechtlichen Aspekte werden ausführlich dargestellt: Gemeinnützige Zwecke Satzung Mittelverwendung Rücklagenbildung Mitgliedsbeiträge Spendenbestätigungen Zuwendungsnachweise bei Spenden Kapitalertragsteuerpflicht Umstrukturierungsmöglichkeiten Steuerliche Folgen ABC's der gemeinnützigen Zwecke, der wirtschaftlichen Geschäftsbetriebe und der Zweckbetriebe ermöglichen ein schnelles Nachschlagen. Ferner erfolgt eine Darstellung der Umstrukturierungsmöglichkeiten steuerbefreiter Körperschaften nach den Vorschriften des Umwandlungsgesetzes und des Umwandlungssteuergesetzes. Berücksichtigt in der 2. Auflage sind neben umfangreichen Gesetzesänderungen auch wichtige Rechtsprechung und Verwaltungsregelungen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250424, Autoren: Alber, Matthias, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 460, Keyword: Abgabenrecht; Abschreibung; Alber; Anrechnung; Anrechnungsverfahren; Anwendungsbereich; Arbeitgebers; Arbeitshilfen; Arbeitsrecht; Bemessungsgrundlage; Besteuerung; Betriebe; Betriebsausgaben; Datenschutz; Datenschutz-grundverordnung; Einlage; Entscheidungen; Ertragsteuerrecht; Gemeinnützige; Gemeinnützigkeit; Genossenschaft; Gesetze; Gewerbesteuer; GmbH; Hausverwaltung; Insolvenzverfahren; Kapitalgesellschaft; Kfz versicherung; Kommentar; Kommentare; Kommentierung; LAW; Leistung; Organschaft; Personengesellschaft; Rechnungslegung; Rechtsprechung; Satzung; Spende; Spenden; Steuer-; Steuerbefreiung; Steuerberater; Steuern; Steuerpflicht; Stiftung; Taxation; Umstrukturierung; Verband, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 24, Gewicht: 790, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beantrage ich die Gemeinnützigkeit?
Um die Gemeinnützigkeit für eine Organisation zu beantragen, muss ein Antrag beim zuständigen Finanzamt gestellt werden. Dabei müssen bestimmte Voraussetzungen erfüllt sein, wie zum Beispiel die ausschließliche und unmittelbare Verfolgung gemeinnütziger, mildtätiger oder kirchlicher Zwecke. Es ist wichtig, dass alle erforderlichen Unterlagen und Nachweise eingereicht werden, um die Anerkennung als gemeinnützig zu erhalten. Nach Prüfung des Antrags entscheidet das Finanzamt über die Anerkennung der Gemeinnützigkeit. Es ist ratsam, sich im Vorfeld gut über die Voraussetzungen und den Ablauf des Antragsverfahrens zu informieren, um mögliche Fehler zu vermeiden. **
-
Wann kann ein Verein die Gemeinnützigkeit verlieren?
Ein Verein kann die Gemeinnützigkeit verlieren, wenn er gegen die Voraussetzungen und Bedingungen verstößt, die für die Anerkennung als gemeinnützig gelten. Dazu gehören unter anderem die Einhaltung der Satzungszwecke, die ausschließliche Verfolgung gemeinnütziger Zwecke und die ordnungsgemäße Verwendung der Mittel. Wenn ein Verein wirtschaftliche Geschäfte tätigt, die nicht unmittelbar dem gemeinnützigen Zweck dienen, kann dies ebenfalls zum Verlust der Gemeinnützigkeit führen. Zudem müssen die Finanzen transparent und nachvollziehbar sein, um die Gemeinnützigkeit zu erhalten. Es ist wichtig, dass ein Verein regelmäßig überprüft, ob er weiterhin die Voraussetzungen für die Gemeinnützigkeit erfüllt, um nicht in Gefahr zu geraten, diese zu verlieren. **
-
Wer entscheidet über die Gemeinnützigkeit eines Vereins?
Die Gemeinnützigkeit eines Vereins wird in Deutschland vom Finanzamt entschieden. Dafür muss der Verein bestimmte Kriterien erfüllen, wie zum Beispiel die Förderung des Allgemeinwohls, die Selbstlosigkeit der Tätigkeit und die Einhaltung bestimmter Satzungszwecke. Das Finanzamt prüft den Antrag auf Gemeinnützigkeit und entscheidet dann, ob der Verein als gemeinnützig anerkannt wird. Diese Anerkennung bringt steuerliche Vorteile für den Verein und seine Spender mit sich. **
-
Was passiert wenn ein Verein die Gemeinnützigkeit verliert?
Wenn ein Verein die Gemeinnützigkeit verliert, hat dies verschiedene Konsequenzen. Zum einen verliert der Verein steuerliche Vorteile, wie die Befreiung von der Körperschaftssteuer und die Möglichkeit für Spender, ihre Beiträge steuerlich abzusetzen. Zudem kann der Verein keine Zuwendungsbestätigungen mehr ausstellen, was Spenden weniger attraktiv macht. Darüber hinaus kann der Verein seine Mitgliederbeiträge nicht mehr als Spenden verbuchen. Insgesamt kann der Verlust der Gemeinnützigkeit die finanzielle Situation und das Ansehen des Vereins erheblich beeinträchtigen. **
Was sind die Vorteile und Einschränkungen der Gemeinnützigkeit für Organisationen?
Die Vorteile der Gemeinnützigkeit für Organisationen sind Steuervorteile, Zugang zu staatlichen Fördermitteln und eine positive Reputation. Die Einschränkungen beinhalten begrenzte Gewinnmöglichkeiten, strenge Regulierungen und die Notwendigkeit, gemeinnützige Zwecke zu verfolgen. **
"Was sind die Voraussetzungen und Vorteile einer Gemeinnützigkeit für Organisationen?"
Die Voraussetzungen für eine Gemeinnützigkeit sind unter anderem die ausschließliche und unmittelbare Verfolgung gemeinnütziger, mildtätiger oder kirchlicher Zwecke sowie die Einhaltung der Satzungsvorgaben. Die Vorteile einer Gemeinnützigkeit für Organisationen sind unter anderem die Möglichkeit, Spenden und Zuwendungen steuerlich absetzen zu können, die Befreiung von der Körperschaftssteuer und die Anerkennung als gemeinnützige Organisation, was das Vertrauen von Spendern und Förderern stärkt. **
Top-Angebote
Produkte zum Begriff Gemeinnützigkeit:
-
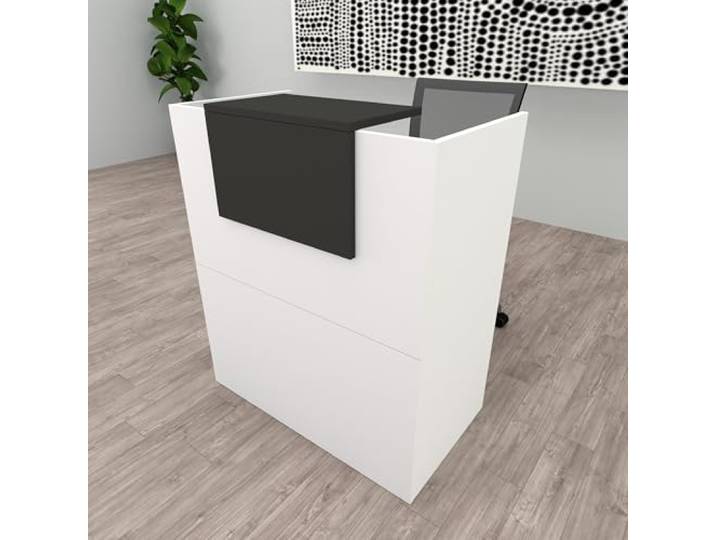
Henor Theke OJA 90x50x107 cm mit 4 Nivellierfüßen Weiß mit Graphit Arbeits-Innentisch mit 19-mm-Tischplatte. Für Empfang, Büro, Klinik, Friseursalon, Handel oder Kundenservice.<p>Die <strong>Henor Oja Empfangstheke</strong> ist die perfekte Lösung für einen stilvollen und funktionalen Empfangsbereich. Mit den Maßen <strong>Breite: 90 cm, Tiefe: 50 cm, Höhe: 107 cm</strong> bietet sie ausreichend Platz für Kundenservice und Empfang. Diese <strong>Rezeptionstheke</strong> ist ideal für Büros, Friseursalons, Kliniken und Einzelhandelsgeschäfte.</p><p>Hergestellt aus einer massiven Platte mit einer Dicke von 19 mm und einer hochwertigen <strong>Melaminoberfläche</strong>, überzeugt die Theke durch ihre hohe Widerstandsfähigkeit und Langlebigkeit. Die Kanten sind mit PVC-ABS versehen, was nicht nur für ein elegantes Finish sorgt, sondern auch die Lebensdauer des Produkts verlängert. Dank der integrierten Nivellierer an der Unterseite kannst du die Höhe an den vier Stützpunkten individuell anpassen und bis zu 2 cm gewinnen.</p><p>Das moderne Design in <strong>Weiß und Graphit</strong> fügt sich harmonisch in jede Umgebung ein und verleiht deinem Empfangsbereich eine ansprechende Note. Die Theke wird als komplettes Set geliefert, inklusive aller notwendigen Montagematerialien und einer detaillierten Anleitung, was die Installation zum Kinderspiel macht. Mit der Henor Oja Empfangstheke entscheidest du dich nicht nur für ein hochwertiges Möbelstück, sondern unterstützt auch eine verantwortungsvolle Waldbewirtschaftung.</p>254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Henor Theke OJA 100x50x107 cm mit 4 Nivellierfüßen Weiß mit Graphit Arbeits-Innentisch mit 19-mm-Tischplatte. Für Empfang, Büro, Klinik, Friseursalon, Handel oder Kundenservice.<p>Die <strong>Henor Oja Empfangstheke</strong> ist die perfekte Lösung für einen stilvollen und funktionalen Empfangsbereich. Mit den Maßen <strong>Breite: 100 cm, Tiefe: 50 cm, Höhe: 107 cm</strong> bietet sie ausreichend Platz für Kundenservice und Empfang. Diese <strong>Rezeptionstheke</strong> ist ideal für Büros, Geschäfte, Friseursalons oder Kliniken und überzeugt durch ihr modernes Design in <strong>Weiß und Graphit</strong>.</p><p>Hergestellt aus einer massiven <strong>FSC-Platte</strong> mit einer Dicke von 19 mm, zeichnet sich die Theke durch eine hohe Widerstandsfähigkeit und Wasserdichtigkeit aus. Die Melaminoberfläche sorgt für eine lange Lebensdauer, während die Kanten aus <strong>PVC-ABS</strong> ein perfektes und raffiniertes Finish garantieren. Dank der integrierten Nivellierer an der Unterseite kannst du die Höhe an den vier Stützpunkten individuell anpassen und bis zu 2 cm gewinnen.</p><p>Die <strong>Henor Oja Empfangstheke</strong> wird als komplettes Set geliefert, inklusive aller notwendigen Montagematerialien und einer detaillierten Anleitung. Die einfache Installation ermöglicht es dir, die Theke schnell in deinem Raum zu integrieren. Mit dieser Theke trägst du nicht nur zu einem ansprechenden Ambiente bei, sondern unterstützt auch eine verantwortungsvolle Waldbewirtschaftung. Entscheide dich für die <strong>Henor Oja Empfangstheke</strong> und setze auf Qualität und Nachhaltigkeit in deinem Empfangsbereich.</p>265,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchna, Johannes: Gemeinnützigkeit im SteuerrechtGemeinnützigkeit im Steuerrecht , Die steuerlichen Begünstigungen für Vereine, Stiftungen und andere Körperschaften - steuerliche Spendenbehandlung , Zusatzbeleuchtung > Beleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Praxis-Ratgeber##, Autoren: Buchna, Johannes~Leichinger, Carina~Seeger, Andreas~Brox, Wilhelm, Edition: REV, Auflage: 23012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 1293, Keyword: Besteuerung gemeinnütziger Körperschaften; Gemeinnützigkeit; Spendenabzug; Sponsoring; Stiftungen; Vereine, Fachschema: Abgabe - Abgabenordnung - AO~Gemeinnützigkeit~Spende~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, Fachkategorie: Gemeinnützige Organisationen (non-profit), UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Länge: 251, Breite: 184, Höhe: 74, Gewicht: 2272, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Gemeinnützigkeit im ErtragsteuerrechtGemeinnützigkeit im Ertragsteuerrecht , Konsequent praxisorientiert beleuchtet der Kommentar alle Fragen zu den Voraussetzungen der Steuerbefreiung gemeinnütziger, mildtätiger und kirchlicher Körperschaften (Vereine, Verbände, Stiftungen, GmbH, Genossenschaften und Betriebe gewerblicher Art). Alle gemeinnützigkeitsrechtlichen Aspekte werden ausführlich dargestellt: Gemeinnützige Zwecke Satzung Mittelverwendung Rücklagenbildung Mitgliedsbeiträge Spendenbestätigungen Zuwendungsnachweise bei Spenden Kapitalertragsteuerpflicht Umstrukturierungsmöglichkeiten Steuerliche Folgen ABC's der gemeinnützigen Zwecke, der wirtschaftlichen Geschäftsbetriebe und der Zweckbetriebe ermöglichen ein schnelles Nachschlagen. Ferner erfolgt eine Darstellung der Umstrukturierungsmöglichkeiten steuerbefreiter Körperschaften nach den Vorschriften des Umwandlungsgesetzes und des Umwandlungssteuergesetzes. Berücksichtigt in der 2. Auflage sind neben umfangreichen Gesetzesänderungen auch wichtige Rechtsprechung und Verwaltungsregelungen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250424, Autoren: Alber, Matthias, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 460, Keyword: Abgabenrecht; Abschreibung; Alber; Anrechnung; Anrechnungsverfahren; Anwendungsbereich; Arbeitgebers; Arbeitshilfen; Arbeitsrecht; Bemessungsgrundlage; Besteuerung; Betriebe; Betriebsausgaben; Datenschutz; Datenschutz-grundverordnung; Einlage; Entscheidungen; Ertragsteuerrecht; Gemeinnützige; Gemeinnützigkeit; Genossenschaft; Gesetze; Gewerbesteuer; GmbH; Hausverwaltung; Insolvenzverfahren; Kapitalgesellschaft; Kfz versicherung; Kommentar; Kommentare; Kommentierung; LAW; Leistung; Organschaft; Personengesellschaft; Rechnungslegung; Rechtsprechung; Satzung; Spende; Spenden; Steuer-; Steuerbefreiung; Steuerberater; Steuern; Steuerpflicht; Stiftung; Taxation; Umstrukturierung; Verband, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 24, Gewicht: 790, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer entscheidet über Gemeinnützigkeit?
Die Entscheidung über Gemeinnützigkeit wird in der Regel von den Finanzbehörden getroffen, die die jeweiligen Anträge prüfen und bewerten. In Deutschland ist das Finanzamt für die Anerkennung als gemeinnützige Organisation zuständig. Dabei werden die Satzung, die tatsächliche Geschäftsführung und die Verwendung der Mittel auf ihre Gemeinnützigkeit hin überprüft. Die Kriterien für die Anerkennung als gemeinnützige Organisation sind im deutschen Steuerrecht festgelegt und umfassen unter anderem die Förderung von Bildung, Wissenschaft, Kunst, Kultur, Umweltschutz, mildtätige Zwecke oder den Sport. Letztendlich entscheidet das Finanzamt auf Grundlage dieser Kriterien, ob eine Organisation als gemeinnützig anerkannt wird. **
-
Was bedeutet Gemeinnützigkeit bei Vereinen?
Was bedeutet Gemeinnützigkeit bei Vereinen? Gemeinnützigkeit bedeutet, dass ein Verein sich für das Gemeinwohl einsetzt und keine Gewinnerzielungsabsicht verfolgt. Das heißt, dass die Aktivitäten des Vereins der Allgemeinheit zugutekommen und nicht einzelnen Personen. Um als gemeinnützig anerkannt zu werden, muss ein Verein bestimmte Voraussetzungen erfüllen und sich in seinen Satzungszwecken auf gemeinnützige Zwecke wie Bildung, Kultur, Sport oder Soziales konzentrieren. Gemeinnützige Vereine genießen steuerliche Vorteile, da sie von der Körperschaftssteuer befreit sind und Spenden an sie steuerlich absetzbar sind. **
-
Wie beantrage ich die Gemeinnützigkeit?
Um die Gemeinnützigkeit für eine Organisation zu beantragen, muss ein Antrag beim zuständigen Finanzamt gestellt werden. Dabei müssen bestimmte Voraussetzungen erfüllt sein, wie zum Beispiel die ausschließliche und unmittelbare Verfolgung gemeinnütziger, mildtätiger oder kirchlicher Zwecke. Es ist wichtig, dass alle erforderlichen Unterlagen und Nachweise eingereicht werden, um die Anerkennung als gemeinnützig zu erhalten. Nach Prüfung des Antrags entscheidet das Finanzamt über die Anerkennung der Gemeinnützigkeit. Es ist ratsam, sich im Vorfeld gut über die Voraussetzungen und den Ablauf des Antragsverfahrens zu informieren, um mögliche Fehler zu vermeiden. **
-
Wann kann ein Verein die Gemeinnützigkeit verlieren?
Ein Verein kann die Gemeinnützigkeit verlieren, wenn er gegen die Voraussetzungen und Bedingungen verstößt, die für die Anerkennung als gemeinnützig gelten. Dazu gehören unter anderem die Einhaltung der Satzungszwecke, die ausschließliche Verfolgung gemeinnütziger Zwecke und die ordnungsgemäße Verwendung der Mittel. Wenn ein Verein wirtschaftliche Geschäfte tätigt, die nicht unmittelbar dem gemeinnützigen Zweck dienen, kann dies ebenfalls zum Verlust der Gemeinnützigkeit führen. Zudem müssen die Finanzen transparent und nachvollziehbar sein, um die Gemeinnützigkeit zu erhalten. Es ist wichtig, dass ein Verein regelmäßig überprüft, ob er weiterhin die Voraussetzungen für die Gemeinnützigkeit erfüllt, um nicht in Gefahr zu geraten, diese zu verlieren. **
Ähnliche Suchbegriffe für Gemeinnützigkeit
-
Wer entscheidet über die Gemeinnützigkeit eines Vereins?
Die Gemeinnützigkeit eines Vereins wird in Deutschland vom Finanzamt entschieden. Dafür muss der Verein bestimmte Kriterien erfüllen, wie zum Beispiel die Förderung des Allgemeinwohls, die Selbstlosigkeit der Tätigkeit und die Einhaltung bestimmter Satzungszwecke. Das Finanzamt prüft den Antrag auf Gemeinnützigkeit und entscheidet dann, ob der Verein als gemeinnützig anerkannt wird. Diese Anerkennung bringt steuerliche Vorteile für den Verein und seine Spender mit sich. **
-
Was passiert wenn ein Verein die Gemeinnützigkeit verliert?
Wenn ein Verein die Gemeinnützigkeit verliert, hat dies verschiedene Konsequenzen. Zum einen verliert der Verein steuerliche Vorteile, wie die Befreiung von der Körperschaftssteuer und die Möglichkeit für Spender, ihre Beiträge steuerlich abzusetzen. Zudem kann der Verein keine Zuwendungsbestätigungen mehr ausstellen, was Spenden weniger attraktiv macht. Darüber hinaus kann der Verein seine Mitgliederbeiträge nicht mehr als Spenden verbuchen. Insgesamt kann der Verlust der Gemeinnützigkeit die finanzielle Situation und das Ansehen des Vereins erheblich beeinträchtigen. **
-
Was sind die Vorteile und Einschränkungen der Gemeinnützigkeit für Organisationen?
Die Vorteile der Gemeinnützigkeit für Organisationen sind Steuervorteile, Zugang zu staatlichen Fördermitteln und eine positive Reputation. Die Einschränkungen beinhalten begrenzte Gewinnmöglichkeiten, strenge Regulierungen und die Notwendigkeit, gemeinnützige Zwecke zu verfolgen. **
-
"Was sind die Voraussetzungen und Vorteile einer Gemeinnützigkeit für Organisationen?"
Die Voraussetzungen für eine Gemeinnützigkeit sind unter anderem die ausschließliche und unmittelbare Verfolgung gemeinnütziger, mildtätiger oder kirchlicher Zwecke sowie die Einhaltung der Satzungsvorgaben. Die Vorteile einer Gemeinnützigkeit für Organisationen sind unter anderem die Möglichkeit, Spenden und Zuwendungen steuerlich absetzen zu können, die Befreiung von der Körperschaftssteuer und die Anerkennung als gemeinnützige Organisation, was das Vertrauen von Spendern und Förderern stärkt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.