Domain nichtbank.de kaufen?
Wir ziehen mit dem Projekt
nichtbank.de um.
Sind Sie am Kauf der Domain
nichtbank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nichtbank.de kaufen?
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Wie kann die Finanzinclusion erhöht werden, um sicherzustellen, dass alle Menschen Zugang zu angemessenen Finanzdienstleistungen haben?
Die Finanzinclusion kann erhöht werden, indem der Zugang zu Bankkonten und anderen Finanzdienstleistungen erleichtert wird. Dies kann durch die Förderung von digitalen Zahlungsmethoden und die Bereitstellung von Finanzbildung erreicht werden. Zudem ist es wichtig, die Regulierung anzupassen, um den Zugang für benachteiligte Bevölkerungsgruppen zu erleichtern. **
Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Christiansen, Jennifer: Lernkarten Fachberater für FinanzdienstleistungenLernkarten Fachberater für Finanzdienstleistungen , Lernkarten Fachberater für Finanzdienstleistungen Erfolgreiches Lernen für die Abschlussprüfung mit unseren Lernkarten für Lernkarten Fachberater für Finanzdienstleistungen. Der Klassiker! Mit wichtigem Prüfungswissen vollgepackte 280 Lernkarten für Auszubildende. Mit der bewährten Lernkartei-Methode lernen Schüler und Studenten seit Jahrzehnten sehr erfolgreich. Der Stoff wird durch regelmäßige Wiederholung sicher im Gedächtnis gespeichert. Jede Lernkarte ist vollgepackt mit Prüfungswissen Fachberater/-in für Finanzdienstleistungen. ¿ Prüfungsvorbereitung Lernkarten Fachberater/-in für Finanzdienstleistungen ¿ 280 Lernkarten ¿ 10,5 x 7 cm ¿ im bewährten Frage- und Antwortsystem ¿ Lernkarten Fachberater/-in für Finanzdienstleistungen Vorne steht die prüfungsnahe Frage. Auf der Rückseite die kompakte Antwort. Mit diesem hilfreichen Paket aus 280 Lernkarten im praktischen Format 10,5 x 7 cm erhalten Berufsschüler einen gesunden Mix aus dem IHK-Prüfungskatalog. Das bedeutet im Klartext: Es ist nur Stoff drin, der für die Prüfung wichtig ist. Nicht umsonst erfreuen sich Lernkarten seit Jahrzehnten großer Beliebtheit bei Jung und Alt. Denn durch das erfolgreiche Lernkarten-System werden schnelle und einfache Lernerfolge erzielt. , Arbeits- & Freizeithilfen > Alltagshilfen , Erscheinungsjahr: 20230615, Produktform: Kartoniert, Autoren: Christiansen, Jennifer, Seitenzahl/Blattzahl: 280, Abbildungen: Fachberater für Finanzdienstleistungen, Keyword: Fachberater für Finanzdienstleistungen Buch; Fachberater für Finanzdienstleistungen Lernkarten; Fachberater für Finanzdienstleistungen Prüfung, Fachschema: Finanzmanagement~Management / Finanzmanagement~Non Books / Lernkarten, Bildungszweck: für die Berufsbildung~Prüfungstrainingsmaterial~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Princoso GmbH, Verlag: Princoso GmbH, Verlag: Princoso GmbH, Länge: 152, Breite: 112, Höhe: 36, Gewicht: 420, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hull, John C.: RisikomanagementRisikomanagement , Banken, Versicherungen und andere Finanzinstitutionen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20160301, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Hull, John C., Auflage: 16004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 733, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: Finance; Finanzierung und Investition; Hull; Risikomanagement; Riskmanagement, Fachschema: Bank - Bankgeschäft ~Management / Risikomanagement~Risikomanagement~Budget - Budgetierung~Betriebswirtschaft - Betriebswirtschaftslehre~Risiko~Versicherung - Versicherungskaufmann, Fachkategorie: Bankwirtschaft~Betriebswirtschaftslehre, allgemein~Risikobewertung~Versicherung und Versicherungsmathematik, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 177, Höhe: 43, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Regierungen und Unternehmen die Finanzinclusion fördern, um sicherzustellen, dass alle Bürger Zugang zu Finanzdienstleistungen haben?
Regierungen können die Finanzinclusion fördern, indem sie Gesetze und Regulierungen schaffen, die den Zugang zu Finanzdienstleistungen erleichtern. Unternehmen können dazu beitragen, indem sie innovative Technologien und Dienstleistungen entwickeln, die es auch benachteiligten Bevölkerungsgruppen ermöglichen, auf Finanzdienstleistungen zuzugreifen. Zusammenarbeit zwischen Regierungen, Unternehmen und NGOs ist entscheidend, um die Finanzinclusion für alle Bürger zu gewährleisten. **
-
Wie kann die Finanzinclusion verbessert werden, um auch Menschen mit geringem Einkommen den Zugang zu Finanzdienstleistungen zu ermöglichen?
Die Finanzinclusion kann verbessert werden, indem der Zugang zu grundlegenden Finanzdienstleistungen wie Bankkonten und Zahlungsdiensten erleichtert wird. Dies kann durch die Förderung von digitalen Finanzlösungen und die Zusammenarbeit mit lokalen Gemeinschaften erreicht werden. Zudem ist es wichtig, Bildungsprogramme anzubieten, um das Finanzverständnis und die finanzielle Bildung bei Menschen mit geringem Einkommen zu stärken. **
-
Was sind die wichtigsten Faktoren, um Finanzinclusion zu fördern und den Zugang zu Finanzdienstleistungen für alle Bevölkerungsgruppen zu gewährleisten?
Die wichtigsten Faktoren sind die Schaffung von Finanzbildung und -aufklärung, die Bereitstellung von erschwinglichen und zugänglichen Finanzdienstleistungen sowie die Förderung von digitalen Zahlungsmethoden und Technologien. Zudem ist die Zusammenarbeit zwischen Regierungen, Finanzinstituten und Nichtregierungsorganisationen entscheidend, um die Finanzinclusion zu fördern und den Zugang zu Finanzdienstleistungen für alle Bevölkerungsgruppen zu gewährleisten. Es ist wichtig, Hindernisse wie fehlende Identifikationsnachweise, unzureichende Infrastruktur und Diskriminierung zu überwinden, um eine inklusive Finanzlandschaft zu schaffen. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
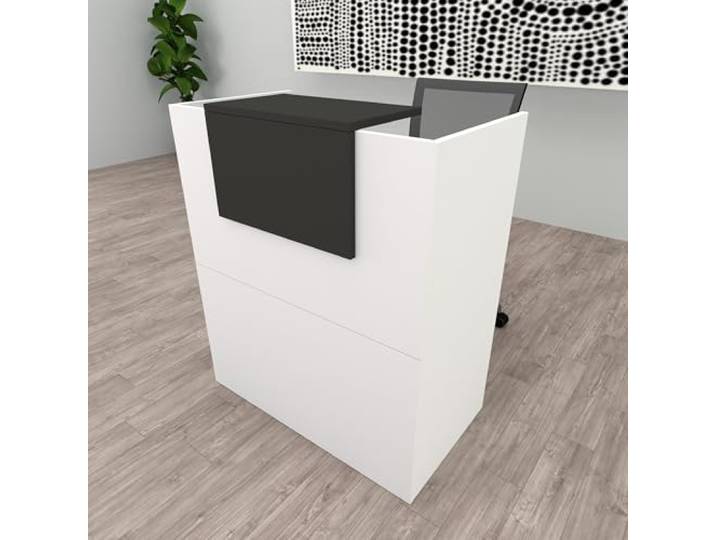
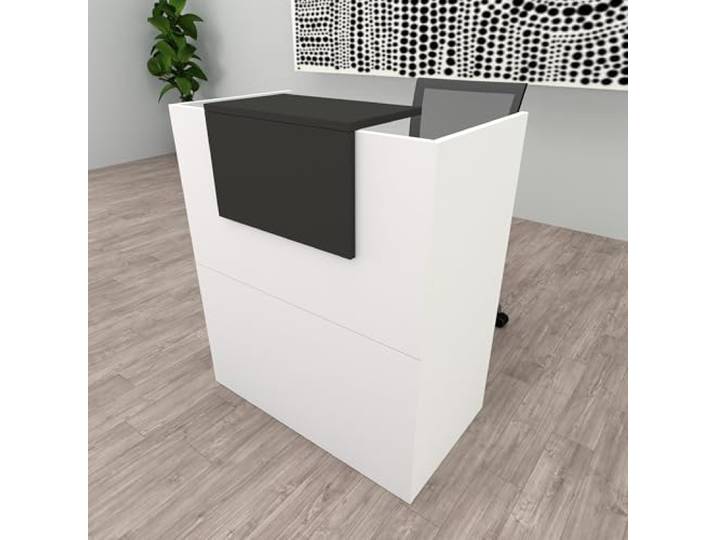
Henor Theke OJA 90x50x107 cm mit 4 Nivellierfüßen Weiß mit Graphit Arbeits-Innentisch mit 19-mm-Tischplatte. Für Empfang, Büro, Klinik, Friseursalon, Handel oder Kundenservice.<p>Die <strong>Henor Oja Empfangstheke</strong> ist die perfekte Lösung für einen stilvollen und funktionalen Empfangsbereich. Mit den Maßen <strong>Breite: 90 cm, Tiefe: 50 cm, Höhe: 107 cm</strong> bietet sie ausreichend Platz für Kundenservice und Empfang. Diese <strong>Rezeptionstheke</strong> ist ideal für Büros, Friseursalons, Kliniken und Einzelhandelsgeschäfte.</p><p>Hergestellt aus einer massiven Platte mit einer Dicke von 19 mm und einer hochwertigen <strong>Melaminoberfläche</strong>, überzeugt die Theke durch ihre hohe Widerstandsfähigkeit und Langlebigkeit. Die Kanten sind mit PVC-ABS versehen, was nicht nur für ein elegantes Finish sorgt, sondern auch die Lebensdauer des Produkts verlängert. Dank der integrierten Nivellierer an der Unterseite kannst du die Höhe an den vier Stützpunkten individuell anpassen und bis zu 2 cm gewinnen.</p><p>Das moderne Design in <strong>Weiß und Graphit</strong> fügt sich harmonisch in jede Umgebung ein und verleiht deinem Empfangsbereich eine ansprechende Note. Die Theke wird als komplettes Set geliefert, inklusive aller notwendigen Montagematerialien und einer detaillierten Anleitung, was die Installation zum Kinderspiel macht. Mit der Henor Oja Empfangstheke entscheidest du dich nicht nur für ein hochwertiges Möbelstück, sondern unterstützt auch eine verantwortungsvolle Waldbewirtschaftung.</p>254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Henor Theke OJA 100x50x107 cm mit 4 Nivellierfüßen Weiß mit Graphit Arbeits-Innentisch mit 19-mm-Tischplatte. Für Empfang, Büro, Klinik, Friseursalon, Handel oder Kundenservice.<p>Die <strong>Henor Oja Empfangstheke</strong> ist die perfekte Lösung für einen stilvollen und funktionalen Empfangsbereich. Mit den Maßen <strong>Breite: 100 cm, Tiefe: 50 cm, Höhe: 107 cm</strong> bietet sie ausreichend Platz für Kundenservice und Empfang. Diese <strong>Rezeptionstheke</strong> ist ideal für Büros, Geschäfte, Friseursalons oder Kliniken und überzeugt durch ihr modernes Design in <strong>Weiß und Graphit</strong>.</p><p>Hergestellt aus einer massiven <strong>FSC-Platte</strong> mit einer Dicke von 19 mm, zeichnet sich die Theke durch eine hohe Widerstandsfähigkeit und Wasserdichtigkeit aus. Die Melaminoberfläche sorgt für eine lange Lebensdauer, während die Kanten aus <strong>PVC-ABS</strong> ein perfektes und raffiniertes Finish garantieren. Dank der integrierten Nivellierer an der Unterseite kannst du die Höhe an den vier Stützpunkten individuell anpassen und bis zu 2 cm gewinnen.</p><p>Die <strong>Henor Oja Empfangstheke</strong> wird als komplettes Set geliefert, inklusive aller notwendigen Montagematerialien und einer detaillierten Anleitung. Die einfache Installation ermöglicht es dir, die Theke schnell in deinem Raum zu integrieren. Mit dieser Theke trägst du nicht nur zu einem ansprechenden Ambiente bei, sondern unterstützt auch eine verantwortungsvolle Waldbewirtschaftung. Entscheide dich für die <strong>Henor Oja Empfangstheke</strong> und setze auf Qualität und Nachhaltigkeit in deinem Empfangsbereich.</p>265,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Christiansen, Jennifer: Lernkarten Fachberater für FinanzdienstleistungenLernkarten Fachberater für Finanzdienstleistungen , Lernkarten Fachberater für Finanzdienstleistungen Erfolgreiches Lernen für die Abschlussprüfung mit unseren Lernkarten für Lernkarten Fachberater für Finanzdienstleistungen. Der Klassiker! Mit wichtigem Prüfungswissen vollgepackte 280 Lernkarten für Auszubildende. Mit der bewährten Lernkartei-Methode lernen Schüler und Studenten seit Jahrzehnten sehr erfolgreich. Der Stoff wird durch regelmäßige Wiederholung sicher im Gedächtnis gespeichert. Jede Lernkarte ist vollgepackt mit Prüfungswissen Fachberater/-in für Finanzdienstleistungen. ¿ Prüfungsvorbereitung Lernkarten Fachberater/-in für Finanzdienstleistungen ¿ 280 Lernkarten ¿ 10,5 x 7 cm ¿ im bewährten Frage- und Antwortsystem ¿ Lernkarten Fachberater/-in für Finanzdienstleistungen Vorne steht die prüfungsnahe Frage. Auf der Rückseite die kompakte Antwort. Mit diesem hilfreichen Paket aus 280 Lernkarten im praktischen Format 10,5 x 7 cm erhalten Berufsschüler einen gesunden Mix aus dem IHK-Prüfungskatalog. Das bedeutet im Klartext: Es ist nur Stoff drin, der für die Prüfung wichtig ist. Nicht umsonst erfreuen sich Lernkarten seit Jahrzehnten großer Beliebtheit bei Jung und Alt. Denn durch das erfolgreiche Lernkarten-System werden schnelle und einfache Lernerfolge erzielt. , Arbeits- & Freizeithilfen > Alltagshilfen , Erscheinungsjahr: 20230615, Produktform: Kartoniert, Autoren: Christiansen, Jennifer, Seitenzahl/Blattzahl: 280, Abbildungen: Fachberater für Finanzdienstleistungen, Keyword: Fachberater für Finanzdienstleistungen Buch; Fachberater für Finanzdienstleistungen Lernkarten; Fachberater für Finanzdienstleistungen Prüfung, Fachschema: Finanzmanagement~Management / Finanzmanagement~Non Books / Lernkarten, Bildungszweck: für die Berufsbildung~Prüfungstrainingsmaterial~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Princoso GmbH, Verlag: Princoso GmbH, Verlag: Princoso GmbH, Länge: 152, Breite: 112, Höhe: 36, Gewicht: 420, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hull, John C.: RisikomanagementRisikomanagement , Banken, Versicherungen und andere Finanzinstitutionen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20160301, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Hull, John C., Auflage: 16004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 733, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: Finance; Finanzierung und Investition; Hull; Risikomanagement; Riskmanagement, Fachschema: Bank - Bankgeschäft ~Management / Risikomanagement~Risikomanagement~Budget - Budgetierung~Betriebswirtschaft - Betriebswirtschaftslehre~Risiko~Versicherung - Versicherungskaufmann, Fachkategorie: Bankwirtschaft~Betriebswirtschaftslehre, allgemein~Risikobewertung~Versicherung und Versicherungsmathematik, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 177, Höhe: 43, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
-
Wie kann die Finanzinclusion erhöht werden, um sicherzustellen, dass alle Menschen Zugang zu angemessenen Finanzdienstleistungen haben?
Die Finanzinclusion kann erhöht werden, indem der Zugang zu Bankkonten und anderen Finanzdienstleistungen erleichtert wird. Dies kann durch die Förderung von digitalen Zahlungsmethoden und die Bereitstellung von Finanzbildung erreicht werden. Zudem ist es wichtig, die Regulierung anzupassen, um den Zugang für benachteiligte Bevölkerungsgruppen zu erleichtern. **
-
Wie können Regierungen und Unternehmen die Finanzinclusion fördern, um sicherzustellen, dass alle Bürger Zugang zu Finanzdienstleistungen haben?
Regierungen können die Finanzinclusion fördern, indem sie Gesetze und Regulierungen schaffen, die den Zugang zu Finanzdienstleistungen erleichtern. Unternehmen können dazu beitragen, indem sie innovative Technologien und Dienstleistungen entwickeln, die es auch benachteiligten Bevölkerungsgruppen ermöglichen, auf Finanzdienstleistungen zuzugreifen. Zusammenarbeit zwischen Regierungen, Unternehmen und NGOs ist entscheidend, um die Finanzinclusion für alle Bürger zu gewährleisten. **
-
Wie kann die Finanzinclusion verbessert werden, um auch Menschen mit geringem Einkommen den Zugang zu Finanzdienstleistungen zu ermöglichen?
Die Finanzinclusion kann verbessert werden, indem der Zugang zu grundlegenden Finanzdienstleistungen wie Bankkonten und Zahlungsdiensten erleichtert wird. Dies kann durch die Förderung von digitalen Finanzlösungen und die Zusammenarbeit mit lokalen Gemeinschaften erreicht werden. Zudem ist es wichtig, Bildungsprogramme anzubieten, um das Finanzverständnis und die finanzielle Bildung bei Menschen mit geringem Einkommen zu stärken. **
Ähnliche Suchbegriffe für Finanzinclusion
-
Was sind die wichtigsten Faktoren, um Finanzinclusion zu fördern und den Zugang zu Finanzdienstleistungen für alle Bevölkerungsgruppen zu gewährleisten?
Die wichtigsten Faktoren sind die Schaffung von Finanzbildung und -aufklärung, die Bereitstellung von erschwinglichen und zugänglichen Finanzdienstleistungen sowie die Förderung von digitalen Zahlungsmethoden und Technologien. Zudem ist die Zusammenarbeit zwischen Regierungen, Finanzinstituten und Nichtregierungsorganisationen entscheidend, um die Finanzinclusion zu fördern und den Zugang zu Finanzdienstleistungen für alle Bevölkerungsgruppen zu gewährleisten. Es ist wichtig, Hindernisse wie fehlende Identifikationsnachweise, unzureichende Infrastruktur und Diskriminierung zu überwinden, um eine inklusive Finanzlandschaft zu schaffen. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.