Domain nichtbank.de kaufen?
Wir ziehen mit dem Projekt
nichtbank.de um.
Sind Sie am Kauf der Domain
nichtbank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nichtbank.de kaufen?
Hat eine GbR Betriebsvermögen?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der das Betriebsvermögen den Gesellschaftern gemeinsam gehört. Das bedeutet, dass die Vermögenswerte und Schulden der GbR den Gesellschaftern anteilig zuzurechnen sind. Das Betriebsvermögen umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb der GbR genutzt werden, wie z.B. Maschinen, Fahrzeuge, Lagerbestände oder auch immaterielle Werte wie Patente oder Markenrechte. Somit kann man sagen, dass eine GbR Betriebsvermögen hat, das den Gesellschaftern gemeinsam gehört. **
Wann darf ein PKW ins Betriebsvermögen?
Ein PKW darf grundsätzlich ins Betriebsvermögen eines Unternehmens aufgenommen werden, wenn er ausschließlich betrieblich genutzt wird. Dies bedeutet, dass der PKW zu mehr als 50% für betriebliche Zwecke verwendet werden muss. Zudem muss die private Nutzung des Fahrzeugs versteuert werden. Es gibt jedoch Ausnahmen, beispielsweise wenn der PKW als reines Nutzfahrzeug eingesetzt wird. Es ist wichtig, die genauen steuerlichen Vorschriften zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob ein PKW ins Betriebsvermögen aufgenommen werden kann. **
Ähnliche Suchbegriffe für Betriebsvermögen
Top-Angebote
Produkte zum Begriff Betriebsvermögen:
-
Christiansen, Jennifer: Lernkarten Fachberater für FinanzdienstleistungenLernkarten Fachberater für Finanzdienstleistungen , Lernkarten Fachberater für Finanzdienstleistungen Erfolgreiches Lernen für die Abschlussprüfung mit unseren Lernkarten für Lernkarten Fachberater für Finanzdienstleistungen. Der Klassiker! Mit wichtigem Prüfungswissen vollgepackte 280 Lernkarten für Auszubildende. Mit der bewährten Lernkartei-Methode lernen Schüler und Studenten seit Jahrzehnten sehr erfolgreich. Der Stoff wird durch regelmäßige Wiederholung sicher im Gedächtnis gespeichert. Jede Lernkarte ist vollgepackt mit Prüfungswissen Fachberater/-in für Finanzdienstleistungen. ¿ Prüfungsvorbereitung Lernkarten Fachberater/-in für Finanzdienstleistungen ¿ 280 Lernkarten ¿ 10,5 x 7 cm ¿ im bewährten Frage- und Antwortsystem ¿ Lernkarten Fachberater/-in für Finanzdienstleistungen Vorne steht die prüfungsnahe Frage. Auf der Rückseite die kompakte Antwort. Mit diesem hilfreichen Paket aus 280 Lernkarten im praktischen Format 10,5 x 7 cm erhalten Berufsschüler einen gesunden Mix aus dem IHK-Prüfungskatalog. Das bedeutet im Klartext: Es ist nur Stoff drin, der für die Prüfung wichtig ist. Nicht umsonst erfreuen sich Lernkarten seit Jahrzehnten großer Beliebtheit bei Jung und Alt. Denn durch das erfolgreiche Lernkarten-System werden schnelle und einfache Lernerfolge erzielt. , Arbeits- & Freizeithilfen > Alltagshilfen , Erscheinungsjahr: 20230615, Produktform: Kartoniert, Autoren: Christiansen, Jennifer, Seitenzahl/Blattzahl: 280, Abbildungen: Fachberater für Finanzdienstleistungen, Keyword: Fachberater für Finanzdienstleistungen Buch; Fachberater für Finanzdienstleistungen Lernkarten; Fachberater für Finanzdienstleistungen Prüfung, Fachschema: Finanzmanagement~Management / Finanzmanagement~Non Books / Lernkarten, Bildungszweck: für die Berufsbildung~Prüfungstrainingsmaterial~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Princoso GmbH, Verlag: Princoso GmbH, Verlag: Princoso GmbH, Länge: 152, Breite: 112, Höhe: 36, Gewicht: 420, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hull, John C.: RisikomanagementRisikomanagement , Banken, Versicherungen und andere Finanzinstitutionen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20160301, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Hull, John C., Auflage: 16004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 733, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: Finance; Finanzierung und Investition; Hull; Risikomanagement; Riskmanagement, Fachschema: Bank - Bankgeschäft ~Management / Risikomanagement~Risikomanagement~Budget - Budgetierung~Betriebswirtschaft - Betriebswirtschaftslehre~Risiko~Versicherung - Versicherungskaufmann, Fachkategorie: Bankwirtschaft~Betriebswirtschaftslehre, allgemein~Risikobewertung~Versicherung und Versicherungsmathematik, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 177, Höhe: 43, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann gehört ein Gebäude zum Betriebsvermögen?
Ein Gebäude gehört zum Betriebsvermögen, wenn es unmittelbar dem Betrieb dient und somit für betriebliche Zwecke genutzt wird. Dies kann beispielsweise der Fall sein, wenn das Gebäude als Produktionsstätte, Lager oder Büro genutzt wird. Zudem muss das Gebäude im Eigentum des Unternehmens stehen oder langfristig gepachtet sein. Die Nutzung des Gebäudes muss also in direktem Zusammenhang mit der betrieblichen Tätigkeit stehen. In der Regel wird ein Gebäude zum Betriebsvermögen gezählt, wenn es überwiegend betrieblich genutzt wird und nicht primär für private Zwecke. **
-
Wann lohnt sich ein Pkw im Betriebsvermögen?
Ein Pkw lohnt sich im Betriebsvermögen, wenn er überwiegend betrieblich genutzt wird. Dies ist der Fall, wenn mehr als 50% der Gesamtnutzung des Fahrzeugs betrieblich bedingt ist. Zudem können die Kosten für den Pkw steuerlich geltend gemacht werden, was zu einer Entlastung der Betriebskosten führen kann. Auch die Abschreibung des Fahrzeugs kann im Betriebsvermögen vorgenommen werden, was steuerliche Vorteile mit sich bringt. Letztendlich hängt die Frage, ob sich ein Pkw im Betriebsvermögen lohnt, von der individuellen betrieblichen Nutzung und den steuerlichen Rahmenbedingungen ab. **
-
Was ist der Unterschied zwischen Reinvermögen und Betriebsvermögen?
Das Reinvermögen bezieht sich auf den Wert des Vermögens einer Person oder eines Unternehmens abzüglich aller Verbindlichkeiten. Es gibt an, wie viel Vermögen übrig bleibt, wenn alle Schulden beglichen sind. Das Betriebsvermögen hingegen bezieht sich speziell auf das Vermögen eines Unternehmens und umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb genutzt werden, wie zum Beispiel Maschinen, Gebäude und Vorräte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im Besitz einer Privatperson sind und nicht zum Betriebsvermögen eines Unternehmens gehören. "GmbH-Anteile im Betriebsvermögen" hingegen bedeutet, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und für betriebliche Zwecke genutzt werden. Die Unterscheidung ist wichtig für steuerliche und rechtliche Aspekte. **
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im persönlichen Besitz einer Einzelperson sind und nicht zum Betriebsvermögen gehören. Diese Anteile werden als private Investition gehalten. "GmbH-Anteile im Betriebsvermögen" hingegen bedeuten, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und Teil des Geschäftsbetriebs sind. Diese Anteile dienen dem Unternehmen als Beteiligung an einer anderen Firma. **
Was sind die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen?
Die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen sind die manuelle Erfassung in Excel-Tabellen, die Nutzung von spezieller Software wie ERP-Systemen und die Verwendung von Barcode- oder RFID-Technologie zur Kennzeichnung und Verfolgung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die am besten geeignete Methode für die spezifischen Anforderungen des Unternehmens auszuwählen. Eine regelmäßige Überprüfung und Aktualisierung der Inventarisierungsmethoden ist entscheidend, um eine genaue und effiziente Verwaltung des Betriebsvermögens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Betriebsvermögen:
-
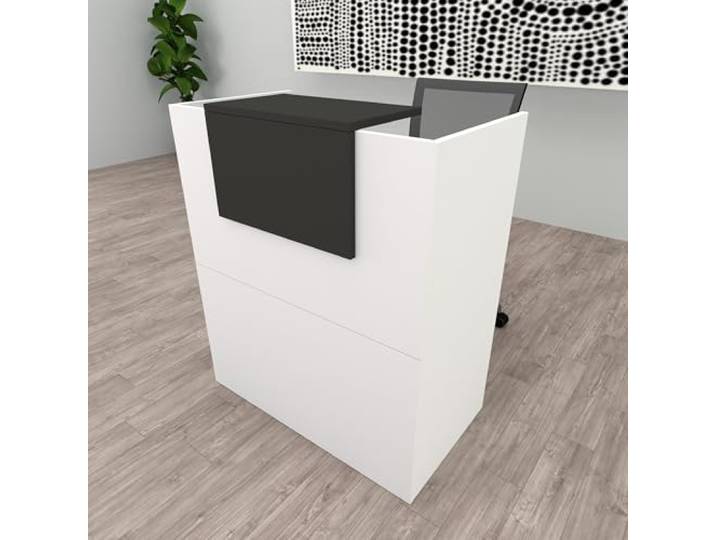
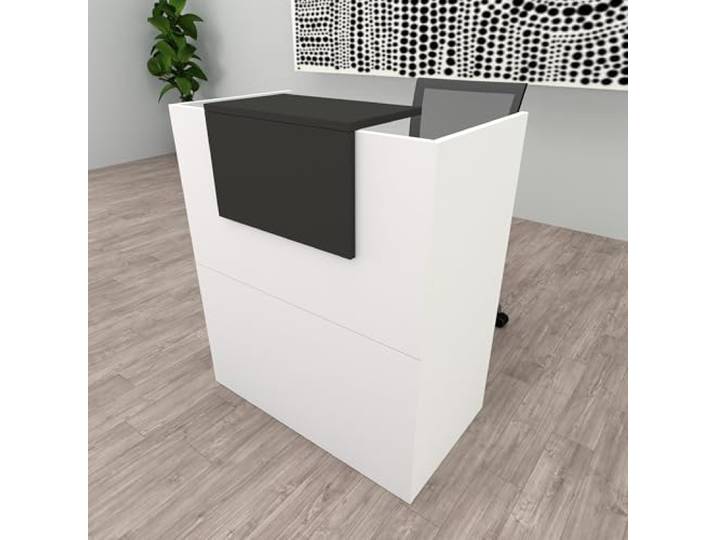
Henor Theke OJA 90x50x107 cm mit 4 Nivellierfüßen Weiß mit Graphit Arbeits-Innentisch mit 19-mm-Tischplatte. Für Empfang, Büro, Klinik, Friseursalon, Handel oder Kundenservice.<p>Die <strong>Henor Oja Empfangstheke</strong> ist die perfekte Lösung für einen stilvollen und funktionalen Empfangsbereich. Mit den Maßen <strong>Breite: 90 cm, Tiefe: 50 cm, Höhe: 107 cm</strong> bietet sie ausreichend Platz für Kundenservice und Empfang. Diese <strong>Rezeptionstheke</strong> ist ideal für Büros, Friseursalons, Kliniken und Einzelhandelsgeschäfte.</p><p>Hergestellt aus einer massiven Platte mit einer Dicke von 19 mm und einer hochwertigen <strong>Melaminoberfläche</strong>, überzeugt die Theke durch ihre hohe Widerstandsfähigkeit und Langlebigkeit. Die Kanten sind mit PVC-ABS versehen, was nicht nur für ein elegantes Finish sorgt, sondern auch die Lebensdauer des Produkts verlängert. Dank der integrierten Nivellierer an der Unterseite kannst du die Höhe an den vier Stützpunkten individuell anpassen und bis zu 2 cm gewinnen.</p><p>Das moderne Design in <strong>Weiß und Graphit</strong> fügt sich harmonisch in jede Umgebung ein und verleiht deinem Empfangsbereich eine ansprechende Note. Die Theke wird als komplettes Set geliefert, inklusive aller notwendigen Montagematerialien und einer detaillierten Anleitung, was die Installation zum Kinderspiel macht. Mit der Henor Oja Empfangstheke entscheidest du dich nicht nur für ein hochwertiges Möbelstück, sondern unterstützt auch eine verantwortungsvolle Waldbewirtschaftung.</p>254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Henor Theke OJA 100x50x107 cm mit 4 Nivellierfüßen Weiß mit Graphit Arbeits-Innentisch mit 19-mm-Tischplatte. Für Empfang, Büro, Klinik, Friseursalon, Handel oder Kundenservice.<p>Die <strong>Henor Oja Empfangstheke</strong> ist die perfekte Lösung für einen stilvollen und funktionalen Empfangsbereich. Mit den Maßen <strong>Breite: 100 cm, Tiefe: 50 cm, Höhe: 107 cm</strong> bietet sie ausreichend Platz für Kundenservice und Empfang. Diese <strong>Rezeptionstheke</strong> ist ideal für Büros, Geschäfte, Friseursalons oder Kliniken und überzeugt durch ihr modernes Design in <strong>Weiß und Graphit</strong>.</p><p>Hergestellt aus einer massiven <strong>FSC-Platte</strong> mit einer Dicke von 19 mm, zeichnet sich die Theke durch eine hohe Widerstandsfähigkeit und Wasserdichtigkeit aus. Die Melaminoberfläche sorgt für eine lange Lebensdauer, während die Kanten aus <strong>PVC-ABS</strong> ein perfektes und raffiniertes Finish garantieren. Dank der integrierten Nivellierer an der Unterseite kannst du die Höhe an den vier Stützpunkten individuell anpassen und bis zu 2 cm gewinnen.</p><p>Die <strong>Henor Oja Empfangstheke</strong> wird als komplettes Set geliefert, inklusive aller notwendigen Montagematerialien und einer detaillierten Anleitung. Die einfache Installation ermöglicht es dir, die Theke schnell in deinem Raum zu integrieren. Mit dieser Theke trägst du nicht nur zu einem ansprechenden Ambiente bei, sondern unterstützt auch eine verantwortungsvolle Waldbewirtschaftung. Entscheide dich für die <strong>Henor Oja Empfangstheke</strong> und setze auf Qualität und Nachhaltigkeit in deinem Empfangsbereich.</p>265,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Christiansen, Jennifer: Lernkarten Fachberater für FinanzdienstleistungenLernkarten Fachberater für Finanzdienstleistungen , Lernkarten Fachberater für Finanzdienstleistungen Erfolgreiches Lernen für die Abschlussprüfung mit unseren Lernkarten für Lernkarten Fachberater für Finanzdienstleistungen. Der Klassiker! Mit wichtigem Prüfungswissen vollgepackte 280 Lernkarten für Auszubildende. Mit der bewährten Lernkartei-Methode lernen Schüler und Studenten seit Jahrzehnten sehr erfolgreich. Der Stoff wird durch regelmäßige Wiederholung sicher im Gedächtnis gespeichert. Jede Lernkarte ist vollgepackt mit Prüfungswissen Fachberater/-in für Finanzdienstleistungen. ¿ Prüfungsvorbereitung Lernkarten Fachberater/-in für Finanzdienstleistungen ¿ 280 Lernkarten ¿ 10,5 x 7 cm ¿ im bewährten Frage- und Antwortsystem ¿ Lernkarten Fachberater/-in für Finanzdienstleistungen Vorne steht die prüfungsnahe Frage. Auf der Rückseite die kompakte Antwort. Mit diesem hilfreichen Paket aus 280 Lernkarten im praktischen Format 10,5 x 7 cm erhalten Berufsschüler einen gesunden Mix aus dem IHK-Prüfungskatalog. Das bedeutet im Klartext: Es ist nur Stoff drin, der für die Prüfung wichtig ist. Nicht umsonst erfreuen sich Lernkarten seit Jahrzehnten großer Beliebtheit bei Jung und Alt. Denn durch das erfolgreiche Lernkarten-System werden schnelle und einfache Lernerfolge erzielt. , Arbeits- & Freizeithilfen > Alltagshilfen , Erscheinungsjahr: 20230615, Produktform: Kartoniert, Autoren: Christiansen, Jennifer, Seitenzahl/Blattzahl: 280, Abbildungen: Fachberater für Finanzdienstleistungen, Keyword: Fachberater für Finanzdienstleistungen Buch; Fachberater für Finanzdienstleistungen Lernkarten; Fachberater für Finanzdienstleistungen Prüfung, Fachschema: Finanzmanagement~Management / Finanzmanagement~Non Books / Lernkarten, Bildungszweck: für die Berufsbildung~Prüfungstrainingsmaterial~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Princoso GmbH, Verlag: Princoso GmbH, Verlag: Princoso GmbH, Länge: 152, Breite: 112, Höhe: 36, Gewicht: 420, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hull, John C.: RisikomanagementRisikomanagement , Banken, Versicherungen und andere Finanzinstitutionen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20160301, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Hull, John C., Auflage: 16004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 733, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: Finance; Finanzierung und Investition; Hull; Risikomanagement; Riskmanagement, Fachschema: Bank - Bankgeschäft ~Management / Risikomanagement~Risikomanagement~Budget - Budgetierung~Betriebswirtschaft - Betriebswirtschaftslehre~Risiko~Versicherung - Versicherungskaufmann, Fachkategorie: Bankwirtschaft~Betriebswirtschaftslehre, allgemein~Risikobewertung~Versicherung und Versicherungsmathematik, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 177, Höhe: 43, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hat eine GbR Betriebsvermögen?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der das Betriebsvermögen den Gesellschaftern gemeinsam gehört. Das bedeutet, dass die Vermögenswerte und Schulden der GbR den Gesellschaftern anteilig zuzurechnen sind. Das Betriebsvermögen umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb der GbR genutzt werden, wie z.B. Maschinen, Fahrzeuge, Lagerbestände oder auch immaterielle Werte wie Patente oder Markenrechte. Somit kann man sagen, dass eine GbR Betriebsvermögen hat, das den Gesellschaftern gemeinsam gehört. **
-
Wann darf ein PKW ins Betriebsvermögen?
Ein PKW darf grundsätzlich ins Betriebsvermögen eines Unternehmens aufgenommen werden, wenn er ausschließlich betrieblich genutzt wird. Dies bedeutet, dass der PKW zu mehr als 50% für betriebliche Zwecke verwendet werden muss. Zudem muss die private Nutzung des Fahrzeugs versteuert werden. Es gibt jedoch Ausnahmen, beispielsweise wenn der PKW als reines Nutzfahrzeug eingesetzt wird. Es ist wichtig, die genauen steuerlichen Vorschriften zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob ein PKW ins Betriebsvermögen aufgenommen werden kann. **
-
Wann gehört ein Gebäude zum Betriebsvermögen?
Ein Gebäude gehört zum Betriebsvermögen, wenn es unmittelbar dem Betrieb dient und somit für betriebliche Zwecke genutzt wird. Dies kann beispielsweise der Fall sein, wenn das Gebäude als Produktionsstätte, Lager oder Büro genutzt wird. Zudem muss das Gebäude im Eigentum des Unternehmens stehen oder langfristig gepachtet sein. Die Nutzung des Gebäudes muss also in direktem Zusammenhang mit der betrieblichen Tätigkeit stehen. In der Regel wird ein Gebäude zum Betriebsvermögen gezählt, wenn es überwiegend betrieblich genutzt wird und nicht primär für private Zwecke. **
-
Wann lohnt sich ein Pkw im Betriebsvermögen?
Ein Pkw lohnt sich im Betriebsvermögen, wenn er überwiegend betrieblich genutzt wird. Dies ist der Fall, wenn mehr als 50% der Gesamtnutzung des Fahrzeugs betrieblich bedingt ist. Zudem können die Kosten für den Pkw steuerlich geltend gemacht werden, was zu einer Entlastung der Betriebskosten führen kann. Auch die Abschreibung des Fahrzeugs kann im Betriebsvermögen vorgenommen werden, was steuerliche Vorteile mit sich bringt. Letztendlich hängt die Frage, ob sich ein Pkw im Betriebsvermögen lohnt, von der individuellen betrieblichen Nutzung und den steuerlichen Rahmenbedingungen ab. **
Ähnliche Suchbegriffe für Betriebsvermögen
-
Was ist der Unterschied zwischen Reinvermögen und Betriebsvermögen?
Das Reinvermögen bezieht sich auf den Wert des Vermögens einer Person oder eines Unternehmens abzüglich aller Verbindlichkeiten. Es gibt an, wie viel Vermögen übrig bleibt, wenn alle Schulden beglichen sind. Das Betriebsvermögen hingegen bezieht sich speziell auf das Vermögen eines Unternehmens und umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb genutzt werden, wie zum Beispiel Maschinen, Gebäude und Vorräte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im Besitz einer Privatperson sind und nicht zum Betriebsvermögen eines Unternehmens gehören. "GmbH-Anteile im Betriebsvermögen" hingegen bedeutet, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und für betriebliche Zwecke genutzt werden. Die Unterscheidung ist wichtig für steuerliche und rechtliche Aspekte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im persönlichen Besitz einer Einzelperson sind und nicht zum Betriebsvermögen gehören. Diese Anteile werden als private Investition gehalten. "GmbH-Anteile im Betriebsvermögen" hingegen bedeuten, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und Teil des Geschäftsbetriebs sind. Diese Anteile dienen dem Unternehmen als Beteiligung an einer anderen Firma. **
-
Was sind die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen?
Die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen sind die manuelle Erfassung in Excel-Tabellen, die Nutzung von spezieller Software wie ERP-Systemen und die Verwendung von Barcode- oder RFID-Technologie zur Kennzeichnung und Verfolgung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die am besten geeignete Methode für die spezifischen Anforderungen des Unternehmens auszuwählen. Eine regelmäßige Überprüfung und Aktualisierung der Inventarisierungsmethoden ist entscheidend, um eine genaue und effiziente Verwaltung des Betriebsvermögens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.